Siêu đô thị mở rộng bước vào giai đoạn chọn lọc: nguồn cung pháp lý được khơi thông, nhưng chi phí vốn cao vẫn là nút thắt của sức mua

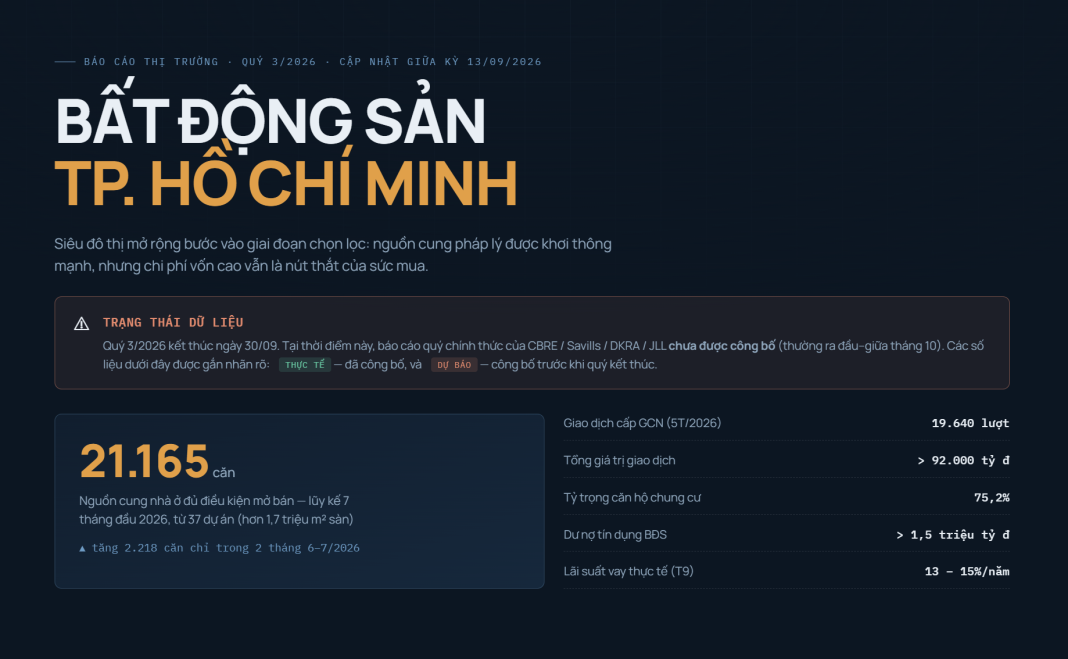
Báo cáo thị trường · Quý 3/2026 · Cập nhật giữa kỳ 13/09/2026

BẤT ĐỘNG SẢN
TP. HỒ CHÍ MINH

Siêu đô thị mở rộng bước vào giai đoạn chọn lọc: nguồn cung pháp lý được khơi thông mạnh, nhưng chi phí vốn cao vẫn là nút thắt của sức mua.

TRẠNG THÁI DỮ LIỆU

Quý 3/2026 kết thúc ngày 30/09. Tại thời điểm này, báo cáo quý chính thức của CBRE / Savills / DKRA / JLL chưa được công bố (thường ra đầu–giữa tháng 10). Các số liệu dưới đây được gắn nhãn rõ: THỰC TẾ — đã công bố, và DỰ BÁO — công bố trước khi quý kết thúc.

21.165 căn
Nguồn cung nhà ở đủ điều kiện mở bán — lũy kế 7 tháng đầu 2026, từ 37 dự án (hơn 1,7 triệu m² sàn)
▲ tăng 2.218 căn chỉ trong 2 tháng 6–7/2026
Giao dịch cấp GCN (5T/2026)19.640 lượt
Tổng giá trị giao dịch> 92.000 tỷ đ
Tỷ trọng căn hộ chung cư75,2%
Dư nợ tín dụng BĐS> 1,5 triệu tỷ đ
Lãi suất vay thực tế (T9)13 – 15%/năm
01

Nguồn cungTHỰC TẾ

Pháp lý được tháo gỡ là câu chuyện lớn nhất của năm 2026. Số dự án đủ điều kiện bán nhà hình thành trong tương lai tăng nhanh, phần lớn đến từ địa bàn Bình Dương và Bà Rịa – Vũng Tàu cũ.

37 dự án
Đủ điều kiện mở bán, lũy kế 7 tháng đầu 2026
21.165 căn
Tương ứng hơn 1,7 triệu m² sàn xây dựng
63 dự án
Tổng lũy kế cả giai đoạn 2025–2026
≈80%
Tỷ trọng nguồn cung căn hộ mới H1/2026 đến từ Bình Dương cũ
02

Dự báo nguồn cung Quý 3DỰ BÁO

Theo DKRA Consulting, công bố từ đầu quý. Căn hộ tiếp tục dẫn dắt, đất nền vẫn trong tình trạng khan hiếm kéo dài.

Căn hộ
điều chỉnh giảm nhẹ so Q2
10.000 – 13.000 căn
Nhà phố / biệt thự
duy trì đà tăng
2.000 – 3.000 SP
Đất nền
tiếp tục khan hiếm
300 – 400 SP
03

Mặt bằng giá — đọc đúng con số

Cùng một thị trường nhưng hai chiều số liệu trái ngược. Khác biệt đến từ phạm vi đo và mốc so sánh, không phải mâu thuẫn dữ liệu.

TĂNG — ĐO THEO NĂM, HÀNG SƠ CẤP

Giá sơ cấp khu lõi TP.HCM cũ 98,1 tr/m² (+10,5% svck)
Giá thứ cấp toàn TP mở rộng 62 tr/m² (+26% svck)
Nguồn cung mới Q1/2026 +93% svck

GIẢM — ĐO THEO QUÝ, HÀNG THỨ CẤP

Giá căn hộ thứ cấp theo quý -3% đến -6%
Giá rao bán từ đầu năm -3% đến -7%
Giao dịch căn hộ Q2 (Knight Frank) -24% svck

Bẫy so sánh phổ biến nhất năm 2026

Giá căn hộ bình quân "giảm" từ 92 xuống 76 triệu đ/m² không phải do giá giảm — mà do từ 01/7/2025 mẫu tính đã bao gồm thêm nguồn cung giá mềm hơn từ Bình Dương cũ. Mọi so sánh bắc qua mốc sáp nhập đều phải kiểm tra phạm vi địa lý.

92 → 76
04

Thương mại & công nghiệp

VĂN PHÒNG

Hạng A47,2 $/m²/th
Hạng B27,1 $/m²/th
Trống hạng A16,7 – 17,6%
Nguồn cung mới H1Không có

BÁN LẺ

Khu trung tâm288,6 $/m²/th
Ngoài trung tâm56,2 $/m²/th
Trống trọng điểm4,4%
Tổng cung702.000 m²

CÔNG NGHIỆP

Quỹ đất sau mở rộng2.500 → 15.000 ha
Nhà xưởng5,2 $/m²/th
Lấp đầy xưởng/kho91% / 80%
Hấp thụ đất CN H1+125% svck

Điểm đáng chú ý ở văn phòng: tỷ lệ lấp đầy tăng nhưng giá thuê hạng A và B vẫn giảm — thị trường đang tiến gần trạng thái cân bằng cung–cầu. Còn ở bán lẻ, tỷ lệ trống 4,4% thấp nhất Đông Nam Á phản ánh nguồn cung khan hiếm hơn là sức cầu bùng nổ.

05

Nút thắt: chi phí vốn

Lãi suất thực tế sau ưu đãi — tháng 9/2026

Biên độ cộng thêm phổ biến 3,3–3,5%/năm. Với khoản vay 2 tỷ đồng, chi phí lãi giai đoạn đầu rơi vào khoảng 22–25 triệu đồng/tháng — vượt khả năng chi trả của phần lớn hộ gia đình thu nhập trung bình.

13–15%/năm

Tín hiệu tích cực: cuộc cạnh tranh giữa các ngân hàng đang dịch chuyển từ "lãi thấp vài tháng đầu" sang những ưu đãi có giá trị dài hơn — kéo dài thời gian cố định lãi suất, nâng thời hạn vay lên 30–35 năm và giảm biên độ sau ưu đãi.

06

Cần theo dõi

Đầu–giữa tháng 10/2026

Báo cáo Q3 chính thức

CBRE, Savills, DKRA, JLL công bố — sẽ xác nhận hoặc bác bỏ mốc dự báo 10.000–13.000 căn hộ mới.

Cuối tháng 9/2026

Vành đai 3 thông xe từng đoạn

Đạt ≈76% khối lượng. Kế hoạch đã điều chỉnh từ 30/6 sang thông xe từng đoạn từ 30/9, toàn tuyến cuối 2026.

Hàng tháng

Diễn biến lãi suất cho vay

Nếu lãi thực tế hạ xuống dưới 12%/năm, thanh khoản có thể cải thiện nhanh hơn dự báo hiện tại.

Theo quý

Hấp thụ rổ hàng Bình Dương cũ

Chiếm ≈80% nguồn cung mới. Hấp thụ chậm sẽ tạo áp lực tồn kho lên toàn thị trường.
Nguồn: Sở Xây dựng TP.HCM, CBRE, JLL, DKRA Consulting, Cushman & Wakefield, Knight Frank, Savills, Thương gia Online (2026) Tổng hợp bởi Claude · 13/09/2026

Hot this week

Báo cáo nhanh F&B Việt Nam 2026 tính đến 18/09/2026

F&B 2026: Doanh thu phục hồi, cửa hàng ổn...

F&B Việt Nam đến cuối năm 2026: phục hồi nhưng phân hóa mạnh

Tính đến ngày 18/9/2026, thị trường F&B Việt Nam...

Topics

Báo cáo nhanh F&B Việt Nam 2026 tính đến 18/09/2026

F&B 2026: Doanh thu phục hồi, cửa hàng ổn...

F&B Việt Nam đến cuối năm 2026: phục hồi nhưng phân hóa mạnh

Tính đến ngày 18/9/2026, thị trường F&B Việt Nam...

Nhà đầu tư đếm ngược 12 tiếng chờ Fed 

Hai ngã rẽ - Fed tăng thì kịch bản...

Bản đồ phân khu Vinhomes Grand Park: Phong cách nào tạo ấn tượng?

@import url('https://fonts.googleapis.com/css2?family=Sora:wght@400;500;600;700;800&family=Inter:wght@400;500;600;700;800&family=IBM+Plex+Mono:wght@400;500;600&display=swap'); #hcm-vgp-bando{ ...

Nửa cuối năm 2026: Hạ tầng, chính sách, dòng tiền – Những yếu tố nền tảng định hình lại cung, cầu và mặt bằng...

@import url('https://fonts.googleapis.com/css2?family=Bitter:wght@400;500;600;700&family=Inter:wght@400;500;600;700&family=IBM+Plex+Mono:wght@400;500;600&display=swap'); #hcm-q3-infographic{ ...
spot_img

Related Articles

Popular Categories

spot_imgspot_img