Siêu đô thị mở rộng bước vào giai đoạn chọn lọc: nguồn cung pháp lý được khơi thông, nhưng chi phí vốn cao vẫn là nút thắt của sức mua
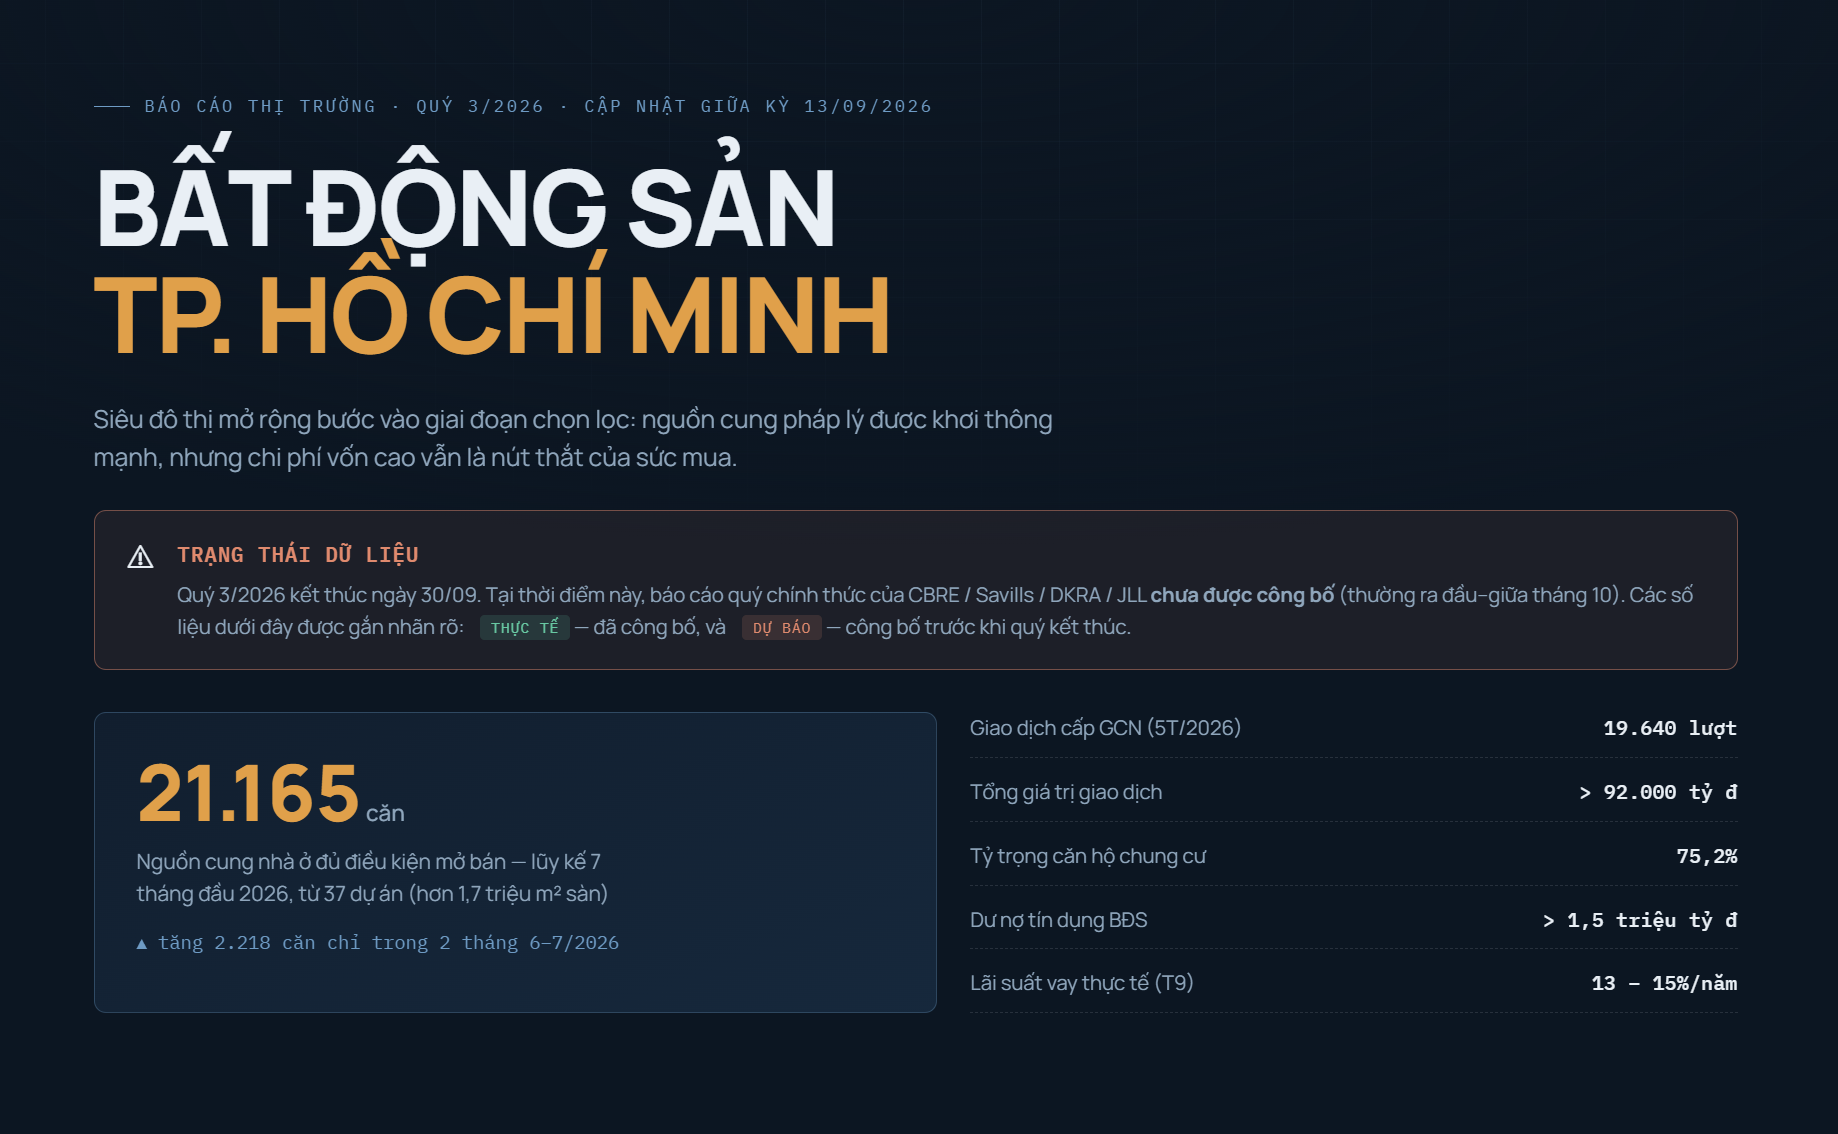
Báo cáo thị trường · Quý 3/2026 · Cập nhật giữa kỳ 13/09/2026 BẤT ĐỘNG SẢNTP. HỒ CHÍ MINH Siêu đô thị mở rộng bước vào giai đoạn chọn lọc: nguồn cung pháp lý được khơi thông mạnh, nhưng chi phí vốn cao vẫn là nút thắt của sức mua. ⚠ TRẠNG THÁI DỮ LIỆU Quý 3/2026 kết thúc ngày 30/09. Tại thời điểm này, báo cáo quý chính thức của CBRE / Savills / DKRA / JLL chưa được công bố (thường ra đầu–giữa tháng 10). Các số liệu dưới đây được gắn nhãn rõ: THỰC TẾ — đã công bố, và DỰ BÁO — công bố trước khi quý kết thúc. 21.165 căn Nguồn cung nhà ở đủ điều kiện mở bán — lũy kế 7 tháng đầu 2026, từ 37 dự án (hơn 1,7 triệu m² sàn) ▲ tăng 2.218 căn chỉ trong 2 tháng 6–7/2026 Giao dịch cấp GCN (5T/2026)19.640 lượt Tổng giá trị giao dịch> 92.000 tỷ đ Tỷ trọng căn hộ chung cư75,2% Dư nợ tín dụng BĐS> 1,5 triệu tỷ đ Lãi suất vay thực tế (T9)13 – 15%/năm 01 Nguồn cungTHỰC TẾ Pháp lý được tháo gỡ là câu chuyện lớn nhất của năm 2026. Số dự án đủ điều kiện bán nhà hình thành trong tương lai tăng nhanh, phần lớn đến từ địa bàn Bình Dương và Bà Rịa - Vũng Tàu cũ. 37 dự án Đủ điều kiện mở bán, lũy kế 7 tháng đầu 2026 21.165 căn Tương ứng hơn 1,7 triệu m² sàn xây dựng 63 dự án Tổng lũy kế cả giai đoạn 2025–2026 ≈80% Tỷ trọng nguồn cung căn hộ mới H1/2026 đến từ Bình Dương cũ 02 Dự báo nguồn cung Quý 3DỰ BÁO Theo DKRA Consulting, công bố từ đầu quý. Căn hộ tiếp tục dẫn dắt, đất nền vẫn trong tình trạng khan hiếm kéo dài. Căn hộđiều chỉnh giảm nhẹ so Q2 10.000 – 13.000 căn Nhà phố / biệt thựduy trì đà tăng 2.000 – 3.000 SP Đất nềntiếp tục khan hiếm 300 – 400 SP 03 Mặt bằng giá — đọc đúng con số Cùng một thị trường nhưng hai chiều số liệu trái ngược. Khác biệt đến từ phạm vi đo và mốc so sánh, không phải mâu thuẫn dữ liệu. TĂNG — ĐO THEO NĂM, HÀNG SƠ CẤP Giá sơ cấp khu lõi TP.HCM cũ 98,1 tr/m² (+10,5% svck) Giá thứ cấp toàn TP mở rộng 62 tr/m² (+26% svck) Nguồn cung mới Q1/2026 +93% svck GIẢM — ĐO THEO QUÝ, HÀNG THỨ CẤP Giá căn hộ thứ cấp theo quý -3% đến -6% Giá rao bán từ đầu năm -3% đến -7% Giao dịch căn hộ Q2 (Knight Frank) -24% svck Bẫy so sánh phổ biến nhất năm 2026 Giá căn hộ bình quân "giảm" từ 92 xuống 76 triệu đ/m² không phải do giá giảm — mà do từ 01/7/2025 mẫu tính đã bao gồm thêm nguồn cung giá mềm hơn từ Bình Dương cũ. Mọi so sánh bắc qua mốc sáp nhập đều phải kiểm tra phạm vi địa lý. 92 → 76 04 Thương mại & công nghiệp VĂN PHÒNG Hạng A47,2 $/m²/th Hạng B27,1 $/m²/th Trống hạng A16,7 – 17,6% Nguồn cung mới H1Không có BÁN LẺ Khu trung tâm288,6 $/m²/th Ngoài trung tâm56,2 $/m²/th Trống trọng điểm4,4% Tổng cung702.000 m² CÔNG NGHIỆP Quỹ đất sau mở rộng2.500 → 15.000 ha Nhà xưởng5,2 $/m²/th Lấp đầy xưởng/kho91% / 80% Hấp thụ đất CN H1+125% svck Điểm đáng chú ý ở văn phòng: tỷ lệ lấp đầy tăng nhưng giá thuê hạng A và B vẫn giảm — thị trường đang tiến gần trạng thái cân bằng cung–cầu. Còn ở bán lẻ, tỷ lệ trống 4,4% thấp nhất Đông Nam Á phản ánh nguồn cung khan hiếm hơn là sức cầu bùng nổ. 05 Nút thắt: chi phí vốn Lãi suất thực tế sau ưu đãi — tháng 9/2026 Biên độ cộng thêm phổ biến 3,3–3,5%/năm. Với khoản vay 2 tỷ đồng, chi phí lãi giai đoạn đầu rơi vào khoảng 22–25 triệu đồng/tháng — vượt khả năng chi trả của phần lớn hộ gia đình thu nhập trung bình. 13–15%/năm Tín hiệu tích cực: cuộc cạnh tranh giữa các ngân hàng đang dịch chuyển từ "lãi thấp vài tháng đầu" sang những ưu đãi có giá trị dài hơn — kéo dài thời gian cố định lãi suất, nâng thời hạn vay lên 30–35 năm và giảm biên độ sau ưu đãi. 06 Cần theo dõi Đầu–giữa tháng 10/2026 Báo cáo Q3 chính thức CBRE, Savills, DKRA, JLL công bố — sẽ xác nhận hoặc bác bỏ mốc dự báo 10.000–13.000 căn hộ mới. Cuối tháng 9/2026 Vành đai 3 thông xe từng đoạn Đạt ≈76% khối lượng. Kế hoạch đã điều chỉnh từ 30/6 sang thông xe từng đoạn từ 30/9, toàn tuyến cuối 2026. Hàng tháng Diễn biến lãi suất cho vay Nếu lãi thực tế hạ xuống dưới 12%/năm, thanh khoản có thể cải thiện nhanh hơn dự báo hiện tại. Theo quý Hấp thụ rổ hàng Bình Dương cũ Chiếm ≈80% nguồn cung mới. Hấp thụ chậm sẽ tạo áp lực tồn kho lên toàn thị trường. Nguồn: Sở Xây dựng TP.HCM, CBRE, JLL, DKRA Consulting, Cushman & Wakefield, Knight Frank, Savills, Thương gia Online (2026) Tổng hợp bởi Claude · 13/09/2026
Bạn đang đọc bài viết Siêu đô thị mở rộng bước vào giai đoạn chọn lọc: nguồn cung pháp lý được khơi thông, nhưng chi phí vốn cao vẫn là nút thắt của sức mua tại chuyên mục Bất động sản.
Bài viết trên cung cấp thông tin về các sự kiện, sản phẩm, dịch vụ của khách hàng và đối tác trong hoạt động truyền thông, xây dựng và phát triển thương hiệu của KKD.
Mọi chi tiết xin liên hệ: 0933 542 611 hoặc gửi email đến Trợ lý Biên tập: agm@kkd.com.vn; Booking PR: pr@kkd.vn.